Wysoka cena sprzedaży nie oznacza, że całą kwotę otrzymasz w dniu podpisania umowy. Gdy kupujący proponuje raty lub odroczoną część zapłaty, trzeba porównać ich daty z własnymi zobowiązaniami. Dotyczy to również pożyczki pod zastaw nieruchomości, której spłata ma pochodzić ze sprzedaży innego składnika majątku. Poniższy poradnik pokazuje, jak sprawdzić taki plan bez utożsamiania wierzytelności o cenę z dostępną gotówką. Nie jest wzorem umowy sprzedaży ani propozycją kredytowania nabywcy przez Zastawiam.com.
Krótka odpowiedź
Rozpisz każdą część ceny: kwotę, termin, warunek i odbiorcę. Oddziel podpisanie dokumentu, zmianę własności, wydanie nieruchomości i rzeczywistą zapłatę. Następnie porównaj wpływy z datami własnych kosztów oraz spłaty pożyczki. Przyszła należność nie pokrywa dzisiejszego zobowiązania. Zabezpieczenia płatności i skutki opóźnienia wymagają indywidualnej analizy prawnej. Jeżeli sprzedawana nieruchomość jest jednocześnie obciążona hipoteką, trzeba osobno uzgodnić rozliczenie z wierzycielem.
Cena całkowita i otrzymane pieniądze to dwie informacje
W prezentacji oferty łatwo skupić się na jednej kwocie. Tymczasem dla sprzedawcy znaczenie ma także termin i sposób jej otrzymania. Oferta z większą ceną może pozostawiać mniej gotówki na ważny dzień niż propozycja niższa, ale rozliczana wcześniej. Nie porównuj więc samych liczb bez harmonogramu i warunków zapłaty.
Przygotuj dla każdej propozycji osobną kartę. Pokaż kwoty już otrzymane, pozostałe należności oraz możliwe potrącenia lub inne rozliczenia wymagające wyjaśnienia. Nie dopisuj nieuzgodnionych warunków tylko po to, aby karty były podobne. Celem jest zobaczenie rzeczywistych różnic, w tym zależności od finansowania kupującego, a nie sztuczne wykazanie, która oferta ma największy nagłówek cenowy.
Oznacz osobno nieruchomość sprzedawaną i zabezpieczenie pożyczki
Jeżeli sprzedajesz inną nieruchomość niż ta proponowana jako zabezpieczenie, nadaj im oddzielne oznaczenia. Przy każdej wskaż prawo, znane obciążenia i rolę w planie. Jedna ma przynieść wpływy, druga może zabezpieczać zobowiązanie. Nie mieszaj ich wartości, dokumentów ani warunków zwolnienia hipoteki.
Jeżeli chodzi o tę samą nieruchomość, potrzebny jest odrębny plan sprzedaży i rozliczenia zabezpieczenia z wierzycielem. Hipoteka nie znika tylko dlatego, że właściciel zawarł umowę z kupującym; ustawa określa możliwość zaspokojenia z obciążonego majątku również po zmianie własności. [2] Nie przedstawiaj podziału ceny na raty jako jednostronnego sposobu ograniczenia praw wierzyciela lub automatycznego uzyskania zwolnienia nieruchomości.
Własność, wydanie i zapłata nie są zamiennymi zdarzeniami
Umowa sprzedaży obejmuje obowiązki dotyczące własności, wydania, odbioru i zapłaty ceny. [1] Ustal, kiedy i na jakiej podstawie nastąpi każde istotne zdarzenie w konkretnej transakcji. Nie zakładaj, że jedno potwierdza wykonanie wszystkich pozostałych. Podpisany dokument może nadal pozostawiać nieotrzymaną część ceny.
W harmonogramie pokaż także wpływ tych dat na koszty utrzymania i własne potrzeby. Jeżeli nieruchomość zostanie wydana wcześniej niż pełna zapłata, sprzedawca powinien rozumieć swoją dalszą sytuację. Nie podajemy tu uniwersalnego schematu zabezpieczenia. Potrzebny jest prawidłowo przygotowany dokument i ocena konsekwencji dla uczestników, a nie przeniesienie prostego wzoru z innego rodzaju sprzedaży na nieruchomość.
Nie kopiuj zastrzeżenia własności z umowy dotyczącej ruchomości
KC wskazuje, że własność nieruchomości nie może być przeniesiona pod warunkiem ani z zastrzeżeniem terminu. Rozróżnia też odpowiednią sytuację umowy zobowiązującej i późniejszego porozumienia przenoszącego własność. [1] Nie opisuj więc nieruchomości prostym hasłem „własność automatycznie wróci, jeżeli rata nie wpłynie”.
Sposób ułożenia odroczonej zapłaty i ochrony stron wymaga oceny notarialnej oraz prawnej. Nie oznacza to, że każdy model jest niedopuszczalny albo że istnieje jedna bezpieczna klauzula dla wszystkich. W zapytaniu o pożyczkę pokaż rzeczywistą konstrukcję i jej warunki. Finansujący powinien wiedzieć, czy źródło spłaty jest tylko deklaracją kupującego, czy zostało odpowiednio udokumentowane, oraz jakie pytania pozostają otwarte.
Rozpisz raty ceny jako wpływy na konkretne daty
Każda płatność powinna mieć kwotę, termin, właściwego odbiorcę i podstawę. Jeżeli zależy od dodatkowego zdarzenia, wpisz je osobno. Termin w kalendarzu nie jest pewnym wpływem, gdy warunek jeszcze nie został spełniony. Nie zamieniaj prognozowanej daty uzyskania środków kupującego w potwierdzenie ich dostępności.
Sprawdź również sposób wykazania zapłaty i aktualizacji rozliczenia. Przelew zlecony, środki zaksięgowane i należność zaliczona na właściwy tytuł to różne etapy. Nie narzucamy jednej chwili skutecznej zapłaty dla każdej konstrukcji; trzeba odczytać odpowiednie zasady. Dla własnego planu wskazuj natomiast pieniądze faktycznie dostępne w danym momencie, aby nie finansować następnej płatności wyłącznie potwierdzeniem czynności, której wynik nie jest jeszcze znany.
Rozpoznaj źródło pieniędzy kupującego
Zapytaj, czy kolejne raty mają pochodzić z własnych środków, przyszłego finansowania, sprzedaży innego majątku czy bieżących dochodów. Nie oznacza to prawa do nieograniczonego dostępu do prywatnych informacji kupującego. Chodzi o ustalenie rzeczywistych warunków zapłaty w zakresie odpowiednim do przygotowywanej transakcji.
Jeżeli cena zależy od sprzedaży innej nieruchomości, pokaż tę zależność jako ryzyko terminu. Samo ogłoszenie lub rozmowa z potencjalnym nabywcą nie potwierdza przyszłego przelewu. Nie tworzymy tu indywidualnej oceny wypłacalności. Wskazujemy potrzebę rozróżnienia środków obecnych, zobowiązania do zapłaty i planu ich dopiero pozyskania. Te informacje mają inne znaczenie dla pożyczki, która ma zostać spłacona z ceny.
Ustal kwotę własnego zobowiązania na właściwy dzień
Do porównania potrzebna jest rzeczywista kwota spłaty pożyczki, a nie sama suma hipoteki lub kwota pierwotnie wypłaconego kapitału. Sprawdź, co obejmuje rozliczenie, do jakiej daty jest aktualne i jakie są zasady przy późniejszej zapłacie. Nie zastępuj tych danych własnym szacunkiem, jeżeli od ich poprawności zależy zamknięcie zobowiązania.
Jeżeli plan dotyczy dopiero przyszłej pożyczki, pokaż źródło spłaty jako warunkowe do czasu poznania i zaakceptowania odpowiednich dokumentów. Nie dopasowuj rat ceny wyłącznie do oczekiwanej kwoty finansowania. Najpierw trzeba sprawdzić, czy terminy i dostępne wpływy tworzą wykonalny plan po uwzględnieniu wszystkich płatności wynikających z konkretnej propozycji. Artykuł nie określa stawek, kosztów ani przyznanej kwoty.
Fikcyjny model ceny rozłożonej na sześć miesięcy
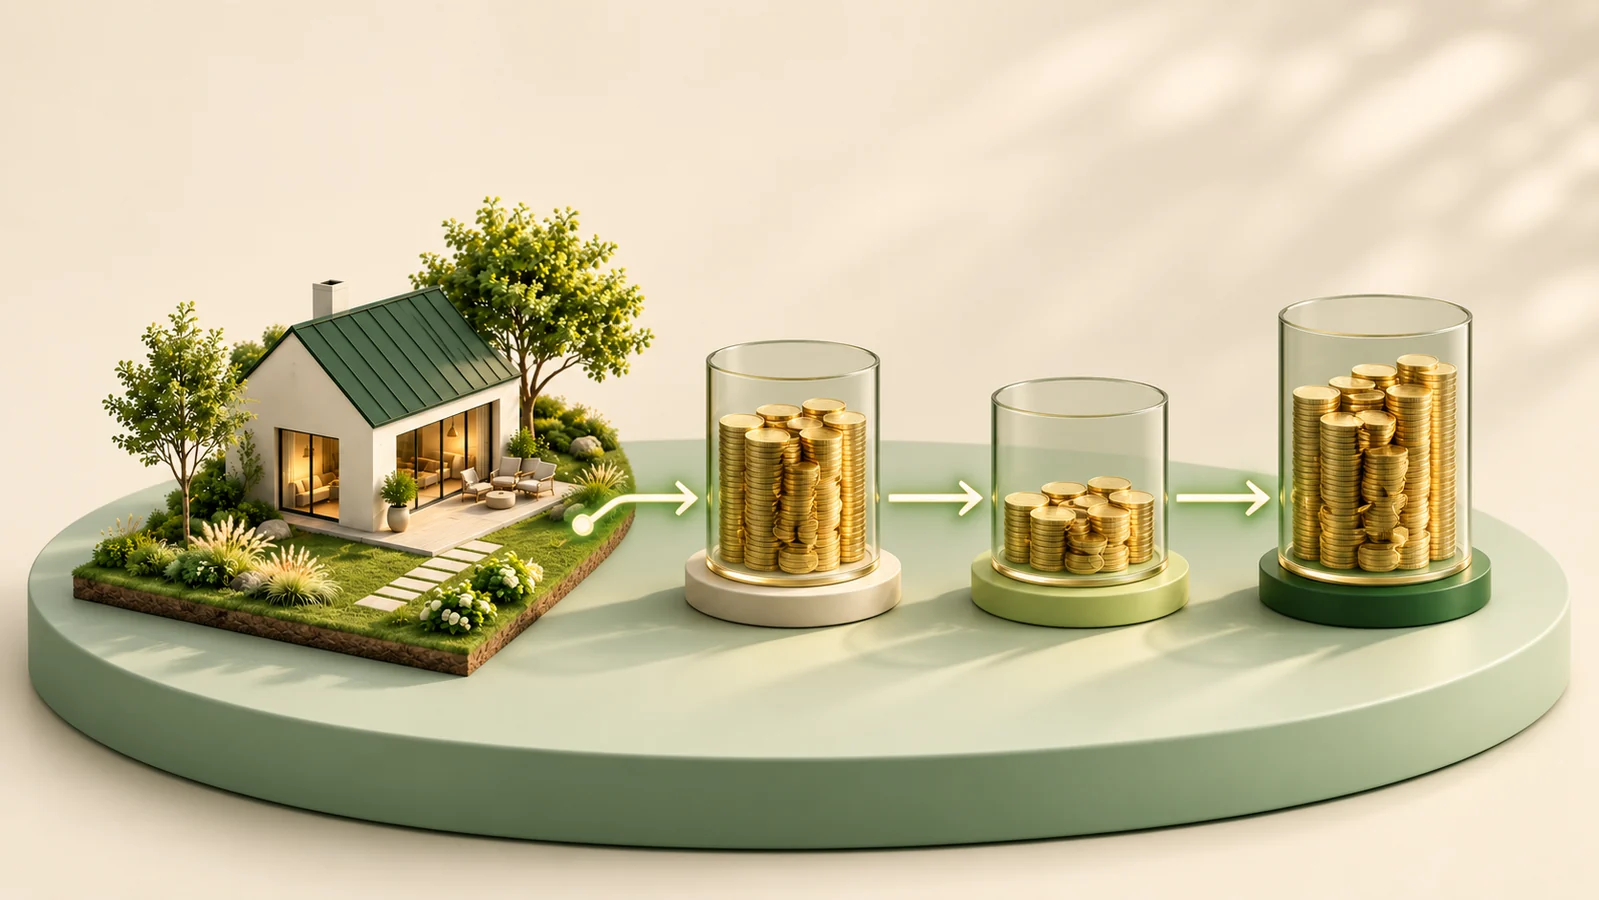
Przyjmijmy wyłącznie edukacyjnie cenę 200 000 zł: 50 000 zł wpływa w pierwszym miesiącu, a po 30 000 zł w miesiącach od drugiego do szóstego. Łączna cena zostanie otrzymana dopiero w szóstym miesiącu. W modelu zakładamy brak wolnej gotówki początkowej, brak innych wpływów i brak wcześniejszych wypłat z otrzymanej ceny.
Załóżmy również fikcyjnie, że całkowita kwota zamknięcia określonego zobowiązania wynosi 180 000 zł i jest wymagana na koniec trzeciego miesiąca, już po wpływie trzeciej płatności ceny. Do tego czasu zgromadzono 110 000 zł, więc brakuje 70 000 zł. To rachunek przed podatkami, kosztami sprzedaży i innymi pominiętymi wydatkami. Nie stanowi przykładu oprocentowania ani warunków Zastawiam.com. Większa łączna cena nie zapewnia wystarczającej gotówki we wcześniejszym terminie.
Dodaj opóźnienie jednej raty, nie zmieniając pozostałych założeń
W drugim wariancie płatność 30 000 zł planowana na trzeci miesiąc nie wpływa do daty wymaganego rozliczenia. Dostępne środki wynoszą wtedy 80 000 zł, a luka wobec 180 000 zł rośnie do 100 000 zł. Nie zmieniamy w tym wariancie innych kosztów ani nie zakładamy automatycznej zmiany terminu zobowiązania.
Przygotuj podobną próbę dla rzeczywistego planu. Ustal, czy istnieje inne źródło pokrycia i kiedy może być dostępne. Nie nazywaj źródłem zapasowym tej samej zaległej raty opisanej innymi słowami. Sprawdź też wariant niższej wpłaty oraz dodatkowych wydatków. Poszczególne scenariusze powinny mieć jawne założenia, aby nie pomylić sumy kilku alternatywnych wpływów z pieniędzmi, które można otrzymać jednocześnie.
| Fikcyjny okres | Wpływ ceny | Skumulowane wpływy przed własnymi spłatami i kosztami |
|---|---|---|
| Miesiąc1 | 50 000 zł | 50 000 zł |
| Miesiąc2 | 30 000 zł | 80 000 zł |
| Miesiąc3 | 30 000 zł | 110 000 zł; wobec180 000 zł brakuje70 000 zł |
| Miesiąc4 | 30 000 zł | 140 000 zł |
| Miesiąc5 | 30 000 zł | 170 000 zł |
| Miesiąc6 | 30 000 zł | 200 000 zł |
| Brak trzeciej wpłaty do końca miesiąca3 | 0 zł w miesiącu3 | 80 000 zł; brakuje100 000 zł |
Koszty sprzedaży mogą wyprzedzać pełną zapłatę
Zbierz wydatki dotyczące przygotowania, dokumentacji i realizacji transakcji oraz inne rozliczenia właściwe Twojej sytuacji. Ustal ich daty, a nie tylko łączną wysokość. Nie zakładaj, że wszystkie pojawią się dopiero po otrzymaniu ostatniej raty. Jeśli część płatności jest wymagana wcześniej, zmniejsza dostępne środki w planie.
Osobno oceń podatki i inne obowiązki przy pomocy właściwego specjalisty. Sam podział ceny na raty nie potwierdza zwolnienia podatkowego ani dowolnego przesunięcia obowiązków. Nie podajemy tu uniwersalnego momentu opodatkowania. W roboczym modelu pokaż tę pozycję jako wymagającą właściwego ustalenia, zamiast usuwać ją pod założeniem, że podatek dotyczy wyłącznie pieniędzy już otrzymanych. Dzięki temu uproszczony przykład nie stanie się nieprawdziwym budżetem transakcji.
Zabezpieczenie zapłaty ceny nie zapewnia natychmiastowej gotówki
Poproś o ocenę dostępnych i właściwych sposobów zabezpieczenia płatności w konkretnej konstrukcji. Nie wystarczy samo użycie nazwy dokumentu, jeśli nie wiadomo, co obejmuje, kiedy może zostać wykorzystany i jakie warunki trzeba spełnić. Warto rozdzielić ochronę prawną roszczenia od ekonomicznej dostępności pieniędzy na konkretny dzień.
Nawet dokument stanowiący element ochrony nie oznacza, że brakującą ratę odzyskasz natychmiast, w całości i bez wydatków. Nie przedstawiaj go finansującemu jako równoważnika gotówki. Jeżeli rozważana jest hipoteka zabezpieczająca należność o cenę, jej właściwa konstrukcja, zakres i pierwszeństwo wymagają osobnej analizy. [2] Nie dopisuj takiego prawa do planu bez rzeczywistych dokumentów i ustalenia potrzebnych warunków.
Zmiana harmonogramu ceny nie zmienia sama harmonogramu pożyczki
Jeżeli kupujący prosi o późniejszą płatność, porównaj propozycję z własnymi zobowiązaniami przed jej przyjęciem. Porozumienie między Tobą a kupującym nie musi zmieniać praw wierzyciela z umowy pożyczki. Nie zakładaj automatycznego odroczenia raty lub rozliczenia tylko dlatego, że druga transakcja się przesunęła.
Zapisz nową lukę i warunki konieczne do jej pokrycia. Jeśli rozwiązanie wymaga zgody finansującego, rozpocznij rozmowę na podstawie dokumentów. Nie obiecuj nabywcy zmiany, której skutków nie sprawdzono. To szczególnie istotne, gdy własna pożyczka ma jedną dużą spłatę końcową, a cena sprzedaży jest rozdrobniona na wiele wpływów. Zgodność łącznych sum nie zastępuje zgodności terminów i rzeczywistych zasad rozliczenia.
Wierzytelność o cenę nie jest tym samym co własna rezerwa
W zestawieniu majątku pozostała cena może być ważną należnością. Nie oznacza to jednak możliwości opłacenia nią dowolnej faktury lub raty. Oddziel należności przyszłe, wymagalne, otrzymane i sporne. Przy każdej zaznacz datę oraz dostępność dla Twojego planu. Nie przedstawiaj wszystkich czterech kategorii jako gotówki na rachunku.
Nie zakładaj również, że należność zawsze da się szybko sprzedać, przenieść lub wykorzystać jako dodatkowe zabezpieczenie. Możliwość i warunki takich czynności wymagają właściwej analizy. W zapytaniu do Zastawiam.com możesz wskazać, że istnieje określony plan płatności, ale nie oznacza to automatycznej akceptacji tego prawa ani całej nieruchomości do finansowania. Liczy się rzeczywista konstrukcja, dokumenty i ryzyko.
Porównaj alternatywę zapłaty wcześniej bez udawania wyceny
Jeżeli masz dwie propozycje, zestaw nie tylko cenę, ale też terminy, warunki i konieczne koszty. Oferta z niższą ceną płatną wcześniej może lepiej pasować do pilnego zobowiązania. Nie oznacza to, że zawsze jest korzystniejsza. Każda różnica powinna być oceniona w kontekście Twojej sytuacji i realności płatności.
Nie podajemy tu uniwersalnego rabatu za szybsze rozliczenie ani nie wyceniamy nieruchomości. Przygotuj własny kalendarz: ile zostaje po kosztach i spłatach na ważne daty. Osobno rozważ ryzyko niewykonania transakcji. Taki arkusz pomaga zadawać konkretne pytania również firmie proponującej skup. Sama deklaracja szybkiego nabycia nie jest jeszcze dowodem gotowego przelewu, a atrakcyjny nagłówek cenowy nie usuwa warunków oferty.
Dokumentuj wpłaty i pozostające saldo ceny
Przy każdej wpłacie zachowaj potwierdzenie i porównaj je z ustalonym tytułem oraz okresem. Nie zakładaj, że każda otrzymana kwota jest automatycznie ratą kapitałowej części ceny. Jeśli występują inne rozliczenia, trzeba ustalić odpowiednie zaliczenie. Sporna różnica powinna pozostać widoczna aż do jej wyjaśnienia.
Aktualizuj plan własnej pożyczki w oparciu o rzeczywiste wpływy, nie kolejne obietnice. Gdy rata ceny jest opóźniona, pokaż skutek dla najbliższego terminu. Nie oznacza to jednostronnego prawa do zmiany zobowiązania. Pomaga jednak wcześnie rozpoznać problem i rozpocząć właściwą rozmowę, zamiast dopiero po dacie płatności odkryć, że łączna wartość majątku nie zapewniała wymaganej płynności.
Jak przedstawić taki plan Zastawiam.com
Opisz sprzedawaną nieruchomość i proponowane zabezpieczenie, wyraźnie wskazując, czy to ten sam majątek. Przedstaw stan rozmów, cenę, harmonogram rat i ich warunki. Dodaj inne zobowiązania oraz daty, na które potrzebujesz środków. Pokaż niekorzystny wariant wpływów i realną rezerwę, jeśli istnieje.
Kontakt służy ustaleniu zakresu indywidualnej analizy, a nie potwierdzeniu, że każda cena w ratach zostanie uznana za wystarczające źródło spłaty. Zespół może pomóc uporządkować plan i pytania, ale nie zastępuje notariusza ani niezależnej oceny prawnej i podatkowej sprzedaży. Nie przesyłaj przy pierwszym kontakcie zbędnych danych kupującego lub całej dokumentacji innych transakcji. Zakres potrzebnych materiałów należy ustalić odpowiednio do sprawy.
Wcześniejsza wpłata kupującego też wymaga aktualizacji planu
Jeżeli kupujący proponuje szybsze rozliczenie, ustal, jakiej należności dotyczy i czy zmienia inne warunki. Nie zakładaj automatycznego rabatu ani jednostronnego przeliczenia ceny. Odpowiedź powinna wynikać z właściwych dokumentów i uzgodnień. Dopiero potem można zaktualizować dostępne środki i rozważyć ich przeznaczenie na własną pożyczkę.
Osobno sprawdź zasady wcześniejszego zamknięcia Twojego zobowiązania. Większy wpływ nie jest jeszcze potwierdzeniem jego rozliczenia, a własny przelew powinien odpowiadać aktualnej kwocie i instrukcji. Nie gwarantujemy określonego obniżenia kosztu w każdej konstrukcji. W arkuszu pokaż rzeczywisty wynik po sprawdzeniu właściwych warunków, zamiast automatycznie przenosić rabat z jednej umowy na drugą. To dwa stosunki prawne, nawet gdy pieniądze przepływają jednego dnia.
Rozliczenie bez przelewu może zmniejszać cenę bez zwiększenia gotówki
Strony mogą rozważać dodatkowe rozliczenia dotyczące istniejących między nimi należności. Ich dopuszczalność i skutki trzeba ustalić indywidualnie. Dla planu przepływów ważne jest rozróżnienie: czy nabywca ma przelać pieniądze, czy określona pozycja zostanie rozliczona w inny sposób. Nie traktuj każdej operacji zmniejszającej saldo ceny jako wpływu na rachunek.
W zestawieniu opisz podstawę i kwotę operacji oraz jej skutek dla pozostałej należności. Nie nazywaj automatycznie potrąceniem dowolnego jednostronnego odjęcia pieniędzy. Jeżeli trwa spór, zaznacz go oddzielnie. Finansujący powinien zobaczyć, ile gotówki ma rzeczywiście pojawić się przed terminem spłaty, a nie jedynie jak zmniejsza się zapisane saldo. Zmiana wartości wierzytelności i wzrost dostępnej rezerwy nie są tym samym zdarzeniem.
Kilku kupujących nie oznacza jednego pewnego przelewu
Gdy po stronie nabywcy występuje więcej osób lub podmiotów, ustal rzeczywisty zakres ich obowiązków i sposób płatności. Nie przesądzamy, czy i w jakim zakresie odpowiadają wspólnie. Potrzebna jest analiza dokumentów. W harmonogramie wskaż natomiast, kto ma wykonać każdą operację i od jakich warunków ona zależy.
Sprawdź wariant, w którym jedna część ceny wpływa, a pozostała jest opóźniona. Nie traktuj potwierdzenia płatności jednego uczestnika jako dowodu wykonania wszystkich zobowiązań. Podobnie podział własności kupowanej nieruchomości nie zastępuje ustalenia odpowiedzialności za cenę. Przy aktualizacji planu zachowuj rozróżnienie między stroną umowy, nadawcą przelewu i źródłem pieniędzy. Pozwala to zadać właściwe pytanie bez dopisywania komuś obowiązku, którego dokumenty nie potwierdzają.
Inna waluta ceny i pożyczki tworzy dodatkową niewiadomą
Jeśli przyszłe wpływy i własne zobowiązanie są wyrażone w różnych walutach, najpierw ustal zasady płatności i rozliczenia. Nie podajemy aktualnego kursu ani nie proponujemy operacji walutowych. Chodzi o pokazanie, że ta sama należność w jednej walucie może nie odpowiadać stałej kwocie dostępnej do spłaty w drugiej.
W roboczym planie zapisz przyjęte założenie i przygotuj wariant mniej korzystny. Uwzględnij potrzebne koszty oraz datę rzeczywistej dostępności pieniędzy po odpowiednim rozliczeniu. Nie traktuj orientacyjnego kursu z dnia rozmowy jako gwarancji wartości całego przyszłego harmonogramu. Jeśli dokumenty dopuszczają kilka sposobów zapłaty, warunki i ich konsekwencje wymagają wyjaśnienia przed przyjęciem konkretnego wariantu. Dodatkowa rezerwa nie usuwa wszystkich ryzyk, ale brak jej wykazania może ukryć problem.
Zapłata bezpośrednio wierzycielowi wymaga spójnej instrukcji
Jeżeli rozważany mechanizm kieruje część ceny do Twojego wierzyciela, ustal właściwe dokumenty, kwotę, termin i warunki. Nie zakładaj, że samo podanie numeru rachunku kupującemu rozwiązuje całe rozliczenie. Trzeba też sprawdzić, jak zapłata wpływa na saldo ceny i Twoje zobowiązanie oraz kto potwierdza jej prawidłowe zaliczenie.
W karcie nie pokazuj takiej samej kwoty ponownie jako przelewu dla siebie. Zaznacz rzeczywistego odbiorcę, a po wykonaniu zachowaj potrzebne potwierdzenia. Nie zmieniaj instrukcji wyłącznie na podstawie niespodziewanej wiadomości o nowym rachunku. Zweryfikuj ją odpowiednio przez znany kanał. Ten porządek nie ustanawia prawa do żądania dowolnego przelewu od kupującego; powinien odpowiadać uzgodnionej konstrukcji i chronić przed pomyleniem należności, odbiorcy lub okresu.
Pytania i odpowiedzi
Czy całą cenę mogę uznać za środki dostępne w dniu podpisania?
Nie, jeśli dokumenty przewidują późniejsze płatności. Podpisanie umowy, przeniesienie własności i otrzymanie pełnej zapłaty to różne zdarzenia. W planie spłaty pokazuj daty rzeczywistych wpływów oraz ich warunki, a nie tylko całkowitą wartość należności.
Czy większa cena zawsze lepiej pokrywa pożyczkę?
Nie. Może wpłynąć dopiero po terminie Twojego zobowiązania. W fikcyjnym modelu łączna cena 200 000 zł nie pokrywa kwoty 180 000 zł na koniec trzeciego miesiąca, ponieważ do tego dnia zgromadzono tylko 110 000 zł. Inne koszty mogą dodatkowo pogorszyć sytuację.
Czy mogę wpisać, że nieruchomość automatycznie wróci przy braku raty?
Nie traktuj takiego hasła jako prawidłowego zabezpieczenia. KC określa szczególne zasady przenoszenia własności nieruchomości, w tym zakaz przeniesienia pod warunkiem lub z zastrzeżeniem terminu. Właściwa konstrukcja i ochrona stron wymagają indywidualnego przygotowania. [1]
Czy opóźnienie kupującego automatycznie odracza moją pożyczkę?
Nie ma takiej ogólnej zasady. Twoje zobowiązanie ma własne dokumenty i terminy. Zmianę wymagającą zgody wierzyciela trzeba odpowiednio uzgodnić. Pokaż konkretną lukę oraz dokumenty i nie zakładaj, że sama prośba kupującego zmienia warunki finansowania.
Czy hipoteka zabezpieczająca cenę gwarantuje terminowe raty?
Nie. Zabezpieczenie i rzeczywista terminowość płatności to różne kwestie. Zakres, pierwszeństwo i możliwości dochodzenia należności wymagają oceny. Nie przedstawiaj potencjalnego przyszłego odzysku jako gotówki już dostępnej na własną spłatę. [2]
Czy taki harmonogram można przedstawić do analizy pożyczki?
Możesz opisać plan i posiadane dokumenty, ale nie oznacza to jego akceptacji ani przyznania środków. Trzeba ocenić terminy, warunki, zabezpieczenie oraz wariant opóźnienia. Kontakt z Zastawiam.com pomaga ustalić informacje potrzebne do dalszej indywidualnej rozmowy.
Konkluzja
Sprzedaż nieruchomości z odroczoną ceną wymaga myślenia datami, a nie samą sumą. Połącz wpływy z rat kupującego z kosztami, własną rezerwą i kwotą spłaty pożyczki na właściwy dzień. Przedstaw Zastawiam.com rzeczywisty harmonogram oraz dokumenty, aby ustalić możliwości analizy bez przedstawiania przyszłej należności jako gotowych pieniędzy.
Powiązane poradniki
Źródła i dalsza lektura
Planujesz spłatę pożyczki ze sprzedaży nieruchomości?
Przedstaw cenę, harmonogram wpływów i proponowane zabezpieczenie. Zastawiam.com ustali zakres informacji do indywidualnej analizy planu oraz ryzyka opóźnienia.
Warunki zależą od analizy i umowy. Brak spłaty pożyczki może prowadzić do utraty majątku stanowiącego zabezpieczenie.
Materiał informacyjny przygotowany z wykorzystaniem AI i wskazanych źródeł. Nie zastępuje analizy umowy ani dokumentów konkretnej sprawy.