Plan przepływów pokazuje, kiedy pieniądze rzeczywiście pojawią się na rachunku i kiedy trzeba je wydać. Może ujawnić niedobór, którego nie widać w wyniku miesięcznym lub rocznym. W modelu na 13 tygodni przesunięcie jednej należności pozwala zobaczyć zarówno potrzebę finansowania, jak i jego późniejszą spłatę.
Plan gotówki odpowiada na inne pytanie niż zysk
Faktura sprzedażowa może być już ujęta w przychodach, mimo że klient zapłaci dopiero za kilka tygodni. W tym czasie firma nadal płaci wynagrodzenia, materiały, czynsz i podatki. PARP wskazuje właśnie odroczone płatności jako źródło luki w kapitale obrotowym. [1] Własny plan powinien pokazywać datę wpływu środków, a nie sam moment wystawienia dokumentu.
Trzynaście tygodni to użyteczny horyzont roboczy obejmujący mniej więcej kwartał. Nie jest ustawowym wymogiem ani okresem wystarczającym dla każdej pożyczki. Pozwala dokładniej rozpisać najbliższe należności i wydatki. Jeśli zobowiązanie ma spłatę za rok, potrzebny jest także dalszy plan do daty zamknięcia.
Arkusz służy przede wszystkim decyzjom: jaki wydatek przesunąć po uzgodnieniu, kiedy upomnieć się o należność, jaka kwota finansowania jest faktycznie potrzebna i czy firma ją później odda. Nie powinien być tylko załącznikiem przygotowanym raz do wniosku.
Zbierz wpływy i wydatki z konkretnych dokumentów
Zacznij od dostępnej gotówki na początku okresu. Nie doliczaj środków zablokowanych, niewykorzystanego limitu bez spełnionych warunków ani pieniędzy zarezerwowanych na cel, z którego nie możesz zrezygnować. Następnie zapisz wpływy według realnego terminu i oddziel pewniejsze należności od sprzedaży dopiero planowanej.
- Przelewy klientów: numer dokumentu, kwota brutto, termin i osoba kontaktowa.
- Wynagrodzenia, podatki, składki i opłaty stałe: data płatności.
- Dostawcy i wykonawcy: zaliczki oraz pozostałe płatności.
- Zobowiązania finansowe: kapitał, odsetki, prowizje i raty końcowe.
- Inwestycje i wypłaty właścicielskie: kwota oraz możliwość zmiany terminu.
W planie przepływów operuj rzeczywistymi przelewami. Jeżeli używasz kwot netto, musisz osobno modelować płatności VAT; prostszy arkusz operacyjny często korzysta z kwot brutto oraz odrębnych rozliczeń podatkowych. Sposób przyjęty przez księgowość powinien być spójny w całym pliku.
Saldo tygodniowe może dodatkowo ukrywać niedobór wewnątrz tygodnia. Jeżeli duży wpływ jest spodziewany w piątek, a wynagrodzenia mają wyjść we wtorek, dodatni wynik na koniec tygodnia nie dowodzi dostępności środków we wtorek. Dla takich okresów rozpisz kluczowe operacje dziennie. W prezentowanym modelu nie dopisujemy dat dziennych, ponieważ nie są częścią założeń; ta dodatkowa kontrola powinna powstać dopiero na podstawie rzeczywistych terminów przelewów.
Trzy scenariusze i jawne założenia modelu
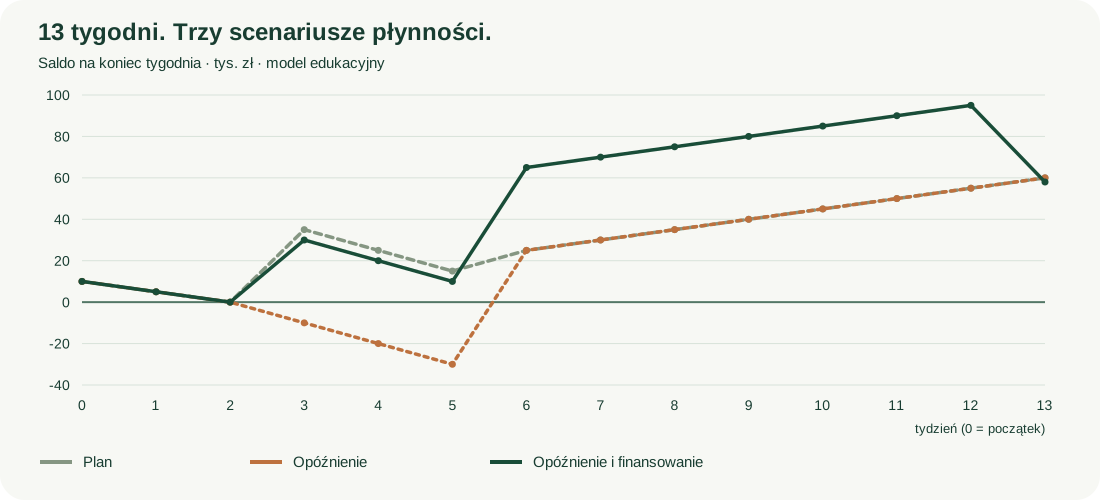
Model jest edukacyjny i nie opisuje oferty finansowania. Na początku firma ma 10 000 zł. Jedna należność 45 000 zł powinna wpłynąć w trzecim tygodniu, lecz w trudniejszym wariancie trafia dopiero w szóstym. Pozostałe wpływy i wydatki są takie same. Wariant trzeci dodaje 40 000 zł wypłaty netto finansowania w tygodniu 3 oraz 42 000 zł spłaty w tygodniu 13.
Różnica 2 000 zł jest założonym całkowitym kosztem tego modelowego finansowania; nie określamy jej jako oprocentowania ani RRSO. Nie dodajemy ukrytych opłat. W rzeczywistej ofercie należy zastąpić obie kwoty pełnymi dyspozycjami wypłaty i spłaty, uwzględniając potrącenia.
Saldo końcowe liczymy: saldo początkowe + wpływy − wydatki + wypłata finansowania − spłata finansowania. Spłata pożyczonego kapitału musi znaleźć się w planie, choć sama nie jest kosztem działalności w znaczeniu wyniku księgowego. Obowiązek zwrotu wynika z konstrukcji pożyczki. [2]
Co pokazują salda w najważniejszych tygodniach?
| Moment | Plan | Opóźnienie | Opóźnienie i finansowanie |
|---|---|---|---|
| Początek | 10 000 zł | 10 000 zł | 10 000 zł |
| Tydzień 2 | 0 zł | 0 zł | 0 zł |
| Tydzień 3 | 35 000 zł | −10 000 zł | 30 000 zł |
| Tydzień 5 | 15 000 zł | −30 000 zł | 10 000 zł |
| Tydzień 6 | 25 000 zł | 25 000 zł | 65 000 zł |
| Tydzień 13 | 60 000 zł | 60 000 zł | 58 000 zł |
Bez opóźnienia i przy opóźnieniu firma kończy kwartał z 60 000 zł. Mimo identycznego końca drugi scenariusz pokazuje niedobór 30 000 zł w tygodniu 5. Ujemne saldo to niezaspokojona potrzeba gotówki, nie automatycznie dostępny debet.
Finansowanie zmienia przebieg, lecz na koniec pozostawia o 2 000 zł mniej. Nie rozwiązuje też wcześniejszego braku rezerwy: w tygodniu 2 saldo każdego wariantu wynosi zero. Od chwili wypłaty najniższy stan w wariancie finansowanym wynosi 10 000 zł. To rozróżnienie zapobiega ukrywaniu słabego początku planu.
Kwota pożyczki powinna wynikać z luki i rezerwy
W przykładzie największy niedobór wynosi 30 000 zł. Jeżeli po jego pokryciu firma chce zachować 10 000 zł buforu, arytmetyczna potrzeba w tym momencie wynosi 40 000 zł. Nie jest to jednak kompletna odpowiedź: trzeba jeszcze sprawdzić datę wypłaty, koszty i wcześniejszy tydzień z zerową gotówką.
Pożyczka wypłacona tydzień za późno nie pokrywa zobowiązań już wymagalnych. Podobnie prowizja potrącona z 40 000 zł może sprawić, że do dyspozycji będzie mniej niż zakłada plan. Wpisuj więc środki netto dostępne na rachunku, a nie wyłącznie kwotę umowną.
Jeżeli opóźnia się konkretna bezsporna faktura, porównaj faktoring i pożyczkę pod nieruchomość. Jeżeli problem dotyczy trwałego nadmiaru wydatków nad wpływami, nowy dług może jedynie przesunąć trudność. Wtedy potrzebna jest zmiana planu działania, zakresu kosztów lub struktury zobowiązań.
Co tydzień zastępuj prognozę wykonaniem
Ustal stały termin aktualizacji. W zakończonym tygodniu wpisz rzeczywiste przelewy, wyjaśnij różnice i przesuń horyzont o kolejny tydzień. Nie nadpisuj historycznej prognozy bez śladu: porównanie planu z wykonaniem pokazuje, które założenia systematycznie były zbyt optymistyczne.
Dla każdej większej należności prowadź jeden aktualny termin spodziewanej zapłaty i osobę odpowiedzialną za kontakt. Jeżeli klient deklaruje płatność w przyszłym tygodniu trzeci raz, nie pozostawiaj jej automatycznie w wariancie podstawowym. Przygotuj także scenariusz ostrożny z późniejszym wpływem.
Kontroluj płatność końcową zobowiązania. W modelu w tygodniu 13 trzeba oddać 42 000 zł, więc wolne 65 000 zł w tygodniu 6 nie jest całkowicie swobodną nadwyżką. Jeśli wykorzystasz je ponownie bez aktualizacji, możesz utracić źródło spłaty. Temat wyjaśnia porównanie kapitału na końcu i regularnej amortyzacji.
Warto prowadzić osobny rejestr przyczyn odchyleń: późniejsza zapłata, mniejsza sprzedaż, wyższy koszt lub wydatek nieuwzględniony wcześniej. Każda przyczyna wymaga innej reakcji. Samo przesuwanie wszystkich wpływów o tydzień może przez wiele aktualizacji ukrywać należność, której realność stała się niepewna. Wyznacz osobę odpowiedzialną za ocenę takich pozycji i oddziel formalny termin faktury od najnowszej, udokumentowanej deklaracji kontrahenta.
Jak wykorzystać plan w rozmowie o finansowaniu?
Przedstaw nie tylko arkusz, ale także trzy zdania wyjaśnienia: skąd pochodzi luka, kiedy będzie największa i co pozwoli spłacić zobowiązanie. Dołącz dokumenty potwierdzające kluczowe należności i ich status. Samo zabezpieczenie nieruchomością nie zastępuje analizy przepływów.
W firmie z sezonowością pokaż także okres po zakończeniu sezonu. W budowie uwzględnij płatności przed odbiorem etapu, opisane w materiale o finansowaniu w transzach. Przy stałych miesięcznych kosztach sprawdź tygodnie kumulacji podatków, wynagrodzeń i dostaw.
Do planu dopisz zasady reakcji: kto zatwierdza nowy wydatek przy spadku rezerwy, kto rozmawia z kontrahentem i kiedy zaczyna się kontakt z finansującym. To czyni arkusz narzędziem zarządzania. Szerszy kontekst stanowi poradnik o finansowaniu firm pod nieruchomość.
Nie wysyłaj finansującemu wyłącznie scenariusza po dodaniu pożyczki. Wariant bez finansowania pokazuje przyczynę potrzeby, a wariant ze spłatą pozwala ocenić, czy rozwiązanie pozostawia środki na dalsze funkcjonowanie. W naszym modelu oba te obrazy są potrzebne: dodatni wynik końcowy nie usuwa wcześniejszej luki, a finansowanie kosztuje 2 000 zł i nie naprawia zerowej rezerwy w drugim tygodniu.
Pobierz przykład 13-tygodniowego planu
Arkusz pokazuje trzy scenariusze oraz jawne przepływy w kolejnych tygodniach. Zastąp przykładowe kwoty własnymi danymi, zachowując oddzielnie wpływy, wydatki i finansowanie.
 Pobierz arkusz CSV ↓
Przykład edukacyjny do edycji. Kwoty w złotych; brak ukrytych formuł i połączeń zewnętrznych.
Pytania i odpowiedzi
Czy dodatnie saldo na końcu kwartału oznacza brak problemu?
Nie. W modelu wariant z opóźnieniem kończy się dodatnio, ale wcześniej pokazuje niedobór 30 000 zł. Trzeba analizować wszystkie tygodnie, nie tylko sumę końcową.
Czy w planie ujmuje się spłatę kapitału pożyczki?
Tak. Plan pokazuje przepływy pieniężne, więc obejmuje pełną spłatę, a nie wyłącznie odsetki. Pominięcie kapitału sztucznie zawyża prognozowaną gotówkę.
Czy 40 000 zł finansowania usuwa całą słabość tego modelu?
Nie. Pokrywa późniejszą lukę i pozostawia bufor od tygodnia 3, lecz w tygodniu 2 gotówka nadal spada do zera. Trzeba oddzielnie rozwiązać brak wcześniejszej rezerwy.
Czy 13 tygodni wystarczy do analizy rocznej pożyczki?
Nie. Najbliższy kwartał warto rozpisać szczegółowo, a dalszy okres prowadzić przynajmniej do daty spłaty. Plan powinien też być regularnie przesuwany i aktualizowany.
Sprawdź u źródła
Źródła i dalsza lektura
Materiał informacyjny. Przykłady liczbowe służą wyjaśnieniu zagadnień i nie stanowią oferty. Warunki konkretnej transakcji wymagają odrębnej analizy.
Autor: Redakcja zastawiam.com. O źródłach i zasadach publikacji